الرئيسية
أخبارعاجلة
رياضة
- الأخبار الرياضية
- أخبار الرياضة
- فيديو أخبار الرياضة
- نجوم الملاعب
- أخبار الرياضة
- ملاعب عربية وعالمية
- بطولات
- أخبار الأندية العربية
- مقابلات
- رياضة عربية
- رياضة عالمية
- موجب
- سالب
- مباريات ونتائج
- كرة الطائرة
- كرة اليد
- كرة السلة
- رمي
- قفز
- الجري
- تنس
- سيارات
- غولف
- سباق الخيل
- مصارعة
- جمباز
- أخبار المنتخبات
- تحقيقات
- مدونات
- أخبار المحترفين
- غاليري
ثقافة
إقتصاد
فن وموسيقى
أزياء
صحة وتغذية
سياحة وسفر
ديكور
آخر تحديث GMT19:53:53

آخر تحديث GMT19:53:53
صناعة غارمين وغارمات جدد
صناعة غارمين وغارمات جدد
بقلم: عبد اللطيف المناوي
استمر فى تناول الخطر فى التمويل الاستهلاكى، هو ليس فقط خطر الإفراط فى الاقتراض، بل خطر إساءة بناء الدين نفسه. فى السابق كنا نحذر من أن المواطن قد يدخل فخًا بيده نتيجة الحاجة أو ضعف الوعى أو إغراء التقسيط. اليوم نكتشف احتمالًا أخطر، أن يدخل المواطن الفخ دون أن يعرف أصلًا أنه دخل.
وهذا يفرض مراجعة شاملة. المطلوب ليس إلغاء التمويل الاستهلاكى ولا تشويه القطاع كله. فالسوق، كما ذكرنا، توسع بسرعة، والأرقام الرسمية تشير إلى أن عدد شركات التمويل الاستهلاكى النشطة بلغ ٤٨ شركة بنهاية عام ٢٠٢٥، وأن عدد العملاء تجاوز ١٠.٨ مليون، بقيمة تمويلات تقارب ٩٦.٣ مليار جنيه. هذه أرقام ضخمة فى مجتمع يعانى أصلًا من تضخم مرتفع، وتراجع فى القدرة الشرائية، وضعف فى معدلات الادخار. وهناك شركات ملتزمة، وهناك عملاء استفادوا بالفعل من الخدمة. المطلوب أن يُنظر إلى هذا النشاط باعتباره قطاعًا عالى الحساسية اجتماعيًا، لا مجرد سوق سريع النمو. يجب أن تكون هناك قواعد واضحة ومعلنة للتكلفة، والتحقق، والتوقيع، والموافقة، والاعتراض، ومسح الآثار الائتمانية فى حالات التلاعب. كما يجب أن يكون للمواطن حق سهل وسريع فى معرفة كل التزامات مسجلة باسمه، والاعتراض عليها قبل أن تتحول إلى عقوبة غير مستحقة.
الأزمة الأخيرة مهمة لأنها تكشف أن المجتمع المصرى لم يكن مستعدا بالكامل لهذا النموذج، لا اقتصاديا ولا ثقافيا ولا قانونيا. اقتصاديا، لأن الدخول لا تواكب الأسعار، فيلجأ الناس إلى الدين. ثقافيا، لأن الوعى المالى لا يزال محدودا. قانونيا، لأن النصوص موجودة، لكن الرقابة والتنفيذ والوقاية تحتاج إلى صرامة أكبر. ومؤسسيًا، لأن بعض الجهات تتعامل مع بيانات المواطنين باعتبارها أوراقا إدارية عابرة، بينما هى فى الحقيقة مفاتيح لهوياتهم المالية والقانونية.
التمويل الاستهلاكى قد يكون أداة مفيدة إذا أحسن تنظيمه، لكنه قد يتحول إلى آلة لإنتاج الغارمين والضحايا إذا ترك للتوسع دون رقابة كافية. والواقعة الأخيرة تقول بوضوح إن الخطر لم يعد فى القسط المتأخر فقط، بل فى البيانات المسروقة، والموافقة الغائبة، والدين الذى يولد فى الظل ثم يظهر فجأة فى سجل المواطن الائتمانى.
الفكرة فى أصلها ليست شريرة. التمويل الاستهلاكى موجود فى معظم الاقتصادات الحديثة، ويؤدى دور فى تحريك الأسواق، وتسهيل الشراء، وتنشيط التجارة. لكن خطورته تظهر حين يدخل مجتمع غير مستعد اقتصاديا وثقافيا وقانونيا إلى نموذج يعتمد على الدين السهل، والفائدة المركبة، والغرامات، والتحصيل العنيف أحيانا، والان استخدام البيانات الشخصية للاقتراض بأسماء أفراد دون ان يعلموا. هنا لا يصبح التقسيط وسيلة مساعدة، بل يتحول إلى شرك.
إنها ليست قضية مدرسة أو شركة فقط. إنها إنذار مبكر بأن حماية المواطن فى اقتصاد الديون لم تعد رفاهية، بل شرطًا لحماية الثقة فى المؤسسات، والاستقرار الاجتماعى، وسلامة السوق نفسها.

GMT 04:21 2026 الجمعة ,18 أيلول / سبتمبر
نصف قرن على ماو
GMT 04:19 2026 الجمعة ,18 أيلول / سبتمبر
حرب واحدة من اليمن... إلى العراق
GMT 04:16 2026 الجمعة ,18 أيلول / سبتمبر
العرب ومقعد دائم في مجلس الأمن
GMT 04:08 2026 الجمعة ,18 أيلول / سبتمبر
الأميرة ديانا... ومتحف القدَر
GMT 04:03 2026 الجمعة ,18 أيلول / سبتمبر
التغير السياسي والتغير الثقافي والزمن الحاضر
GMT 04:01 2026 الجمعة ,18 أيلول / سبتمبر
هل يكتسح اليمين المتطرف أوروبا عام 2027!
GMT 03:58 2026 الجمعة ,18 أيلول / سبتمبر
العراق يحصل على «نعم ولكن» من أوروبا
GMT 03:56 2026 الجمعة ,18 أيلول / سبتمبر
«حزب الله»: دفاعاً عن السردية أم أزمة خطاب؟
مصر تعزز صناعة البتروكيماويات باستثمارات ضخمة وإيرادات تتجاوز 2.6 مليار دولار
القاهرة ـ العرب اليوم
حقق قطاع البتروكيماويات المصري طفرة إنتاجية وتصديرية خلال العام المالي 2025/2026 بإيرادات بلغت 2.6 مليار دولار ونفاذ لأسواق 50 دولة.وأشاد وزير البترول والثروة المعدنية المصري، المهندس كريم بدوي، بالنمو الملحوظ الذي حقق...المزيدمي سليم تكشف أسرار حياتها الشخصية وحلمها المؤجل في عالم الأزياء وأبرز محطات مشوارها الفني

القاهرة - العرب اليوم
حلّت الفنانة مي سليم ضيفة على برنامج "أسرار النجوم، مع الإعلامية إنجي علي، حيث كشفت خلال اللقاء عن عدد من جوانب حياتها الشخصية بعيدًا عن الفن، وتحدثت عن موهبتها في الأمومة واهتمامها بابنتها، إلى جانب شغفها بعالم...المزيد"ناسا" تكتشف فوهة ضخمة حديثة التكوين على سطح القمر
واشنطن ـ العرب اليوم
كتشف أحد العلماء في وكالة الفضاء الأمريكية /ناسا/ فوهة ضخمة حديثة التكوين على سطح القمر، وذلك في حدث نادر لا يتكرر سوى مرة كل قرن أو أكثر، نتجت عن اصطدام قوي وقع قبل عامين ولم يرصد لحظة حدوثه. ووفقا لما ذكرته "نØ...المزيد

GMT 16:53 2026 الجمعة ,18 أيلول / سبتمبر
ماكرون يحذر من تصاعد الهجمات الروسية الهجينة في أوروبا
GMT 04:12 2026 الجمعة ,18 أيلول / سبتمبر
فنزويلا ترفع الحظر عن بعض المواقع الإخبارية الخاضعة للرقابة منذ سنوات
GMT 11:48 2026 الجمعة ,18 أيلول / سبتمبر
روسيا والصين تستخدمان الفيتو ضد مشروع أميركي لتمديد ولاية خبراء مراقبة العقوبات النووية على إيران
GMT 19:14 2026 الجمعة ,18 أيلول / سبتمبر
غوتيريش يبدي أسفه لرفض تأشيرات مسؤولين فلسطينيين إلى الأمم المتحدة
GMT 07:58 2026 الجمعة ,18 أيلول / سبتمبر
طفرة وراثية نادرة تساعد في تشخيص ومراقبة سرطان الرئة
GMT 13:47 2026 الجمعة ,18 أيلول / سبتمبر
عمرو يوسف يهنئ كندة علوش بمسلسل خمسين خمسين ويشيد بأول حلقاته
GMT 19:29 2026 الجمعة ,18 أيلول / سبتمبر
ترامب يؤكد أن إيران تسعى لإبرام اتفاق مع الولايات المتحدة
GMT 15:48 2026 الجمعة ,18 أيلول / سبتمبر
كايا كالاس تدين هجمات الحوثيين على السعودية وتدعو لخفض التصعيد
GMT 06:24 2026 الجمعة ,18 أيلول / سبتمبر
"ناسا" تكتشف فوهة ضخمة حديثة التكوين على سطح القمر
GMT 04:12 2026 الجمعة ,18 أيلول / سبتمبر
فنزويلا ترفع الحظر عن بعض المواقع الإخبارية الخاضعة للرقابة منذ سنوات
GMT 05:07 2026 الجمعة ,18 أيلول / سبتمبر
واشنطن توافق على بيع محتمل لمقاتلات إف-35 إلى السعودية بقيمة 24.3 مليار دولار
GMT 05:52 2026 الثلاثاء ,15 أيلول / سبتمبر
سياحة البلدات الصغيرة ترند السفر في خريف 2026
GMT 04:19 2026 الجمعة ,18 أيلول / سبتمبر
حرب واحدة من اليمن... إلى العراق
GMT 04:36 2026 الخميس ,17 أيلول / سبتمبر
نواف سلام يؤكد أن الإطار الثلاثي مع إسرائيل مسار تفاوضي يتضمن انسحابًا إسرائيليًا على مراحل
GMT 14:23 2026 الجمعة ,18 أيلول / سبتمبر
مقتل 15 شخصا وإصابة أكثر من 50 في هجوم انتحاري بسيارة مفخخة على مسجد في باكستان
GMT 14:28 2026 الجمعة ,18 أيلول / سبتمبر
ماكرون يتهم روسيا بشن هجمات هجينة ويعلن خطة لحماية البنية التحتية الفرنسية
GMT 06:50 2026 الخميس ,17 أيلول / سبتمبر
افتتاح منتجع "جاياسوم" للاستشفاء المتكامل في وجهة "أمالا" السعودية
GMT 04:12 2026 الخميس ,17 أيلول / سبتمبر
إدارة ترامب تمنع الرئيس الفلسطيني من حضور اجتماعات الجمعية العامة للأمم المتحدة للعام الثاني
GMT 14:31 2026 الجمعة ,18 أيلول / سبتمبر
مجلس الأمن الُدولي يجري ثالث اقتراع غير رسمي لاختيار الأمين العام المقبل للأمم المتحدة
GMT 04:57 2026 الخميس ,17 أيلول / سبتمبر
الحوثيون يعلنون إسقاط مقاتلة سعودية والتحالف يشن 40 غارة وسط اتهامات باستهداف مكة
GMT 14:42 2026 الجمعة ,18 أيلول / سبتمبر
توغل إسرائيلي جديد في ريف درعا واعتقال راعي أبقار في الجنوب السوري
GMT 04:24 2026 الخميس ,17 أيلول / سبتمبر
النجم الأرجنتيني ليونيل ميسي يتوج بلقبه الخامس مع إنتر ميامي
GMT 05:27 2026 الخميس ,17 أيلول / سبتمبر
الكشف عن أضرار واسعة لحقت بقواعد وأصول عسكرية أميركية في المنطقة جراء ضربات إيرانية
GMT 05:33 2026 الخميس ,17 أيلول / سبتمبر
أربع ممارسات تساعد في تحسين الحالة النفسية وتخفيف التوتر
GMT 07:59 2026 الخميس ,17 أيلول / سبتمبر
دنيا سمير غانم تحسم الجدل حول طلاقها من رامي رضوان وتكشف تفاصيل مؤثرة عن والديها
GMT 05:45 2026 الخميس ,17 أيلول / سبتمبر
النجمات يستعرضن استعداداتهن للخريف بإطلالات مزينة بالدانتيل
GMT 07:50 2026 الجمعة ,18 أيلول / سبتمبر
هيئة عمليات التجارة البحرية البريطانية تعلن أن مقذوف مجهول يصيب ناقلة في مضيق هرمز
GMT 08:16 2026 الخميس ,17 أيلول / سبتمبر
توم كروز يكشف تفاصيل نادرة عن طفولته التي اتسمت بكثرة التنقل بين المدارس والمنازل
GMT 23:09 2026 الخميس ,17 أيلول / سبتمبر
روسيا والصين تستخدمان الفيتو لإنهاء تفويض مراقبة العقوبات على إيران
GMT 11:18 2026 الجمعة ,18 أيلول / سبتمبر
المغرب يؤكد تضامنه المطلق مع المملكة العربية السعودية إثر اعتداءات الحوثيين
GMT 17:17 2026 الخميس ,17 أيلول / سبتمبر
ظهور عبدالله الرويشد يثير قلق الجمهور وسط رحلة علاج وتأهيل مستمرة
GMT 23:25 2026 الخميس ,17 أيلول / سبتمبر
الأردن وفرنسا يطالبان إسرائيل بالانسحاب من أراضي سوريا ويدعوان لتطبيق خارطة الطريق في السويداء
GMT 04:01 2026 الخميس ,17 أيلول / سبتمبر
ترامب يدعو الاحتياط الاتحادي إلى خفض الفائدة إلى 1%
GMT 07:35 2026 الخميس ,17 أيلول / سبتمبر
شقيقة زعيم كوريا الشمالية تؤكد امتلاك السلاح النووي هو قرار نهائي لا تراجع عنه
GMT 08:20 2026 الخميس ,17 أيلول / سبتمبر
صور ماجي صادق مع محمد صلاح ونجلهما في تركيا تثير الجدل
GMT 04:21 2026 الجمعة ,18 أيلول / سبتمبر
نصف قرن على ماو
GMT 08:29 2026 الخميس ,17 أيلول / سبتمبر
كريستيانو رونالدو يحافظ على لياقته بنظام غذائي بسيط وانضباط صارم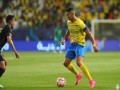


Maintained and developed by Arabs Today Group SAL
جميع الحقوق محفوظة لمجموعة العرب اليوم الاعلامية 2025 ©
Maintained and developed by Arabs Today Group SAL
جميع الحقوق محفوظة لمجموعة العرب اليوم الاعلامية 2025 ©


